Penulis: Muthia Nurhanifah
KabarJawa.com — Mulai 1 Oktober 2026, pemungutan Pajak Penghasilan (PPh) Pasal 22 atas transaksi penjualan melalui marketplace mulai diberlakukan sesuai ketentuan yang ditetapkan pemerintah. Kebijakan ini diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025 yang menunjuk platform marketplace sebagai pihak pemungut pajak atas transaksi penjualan oleh pedagang dalam negeri.
Kebijakan tersebut menjadi bagian dari upaya pemerintah untuk menciptakan kepastian hukum, meningkatkan transparansi, dan mewujudkan keadilan dalam kegiatan usaha, baik secara konvensional maupun digital. Dengan mekanisme baru ini, pemungutan pajak dilakukan melalui platform marketplace tempat pedagang bertransaksi.
Perkembangan teknologi digital telah mengubah cara masyarakat menjalankan usaha dan melakukan pembelian. Kini, pelaku usaha dapat memasarkan berbagai produk, mulai dari pakaian, makanan, kerajinan tangan, hingga kebutuhan sehari-hari melalui platform digital tanpa terbatas ruang dan waktu. Namun, kemudahan berjualan secara daring juga diikuti kewajiban perpajakan yang perlu dipahami oleh para pedagang.
Penerapan kebijakan pemungutan pajak melalui marketplace sempat mengalami beberapa kali penundaan. Penundaan tersebut dilakukan untuk menjaga stabilitas daya beli masyarakat sekaligus memberikan waktu bagi penyelarasan sistem administrasi dan teknis. Setelah melalui evaluasi terhadap kesiapan infrastruktur dan integrasi data, pemerintah menetapkan 1 Oktober 2026 sebagai tanggal mulai berlakunya pemungutan PPh Pasal 22 tersebut.
Mekanisme Pemungutan Berubah, Bukan Jenis Pajak Baru
Pemberlakuan PMK Nomor 37 Tahun 2025 tidak dimaksudkan untuk menciptakan jenis pajak baru atau menambah besaran tarif pajak bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
Pajak Penghasilan pada dasarnya dikenakan atas tambahan kemampuan ekonomis yang diterima atau diperoleh wajib pajak dari kegiatan usahanya. Karena itu, pedagang yang menjalankan usaha melalui toko fisik maupun marketplace pada prinsipnya memiliki kewajiban perpajakan sesuai ketentuan yang berlaku.
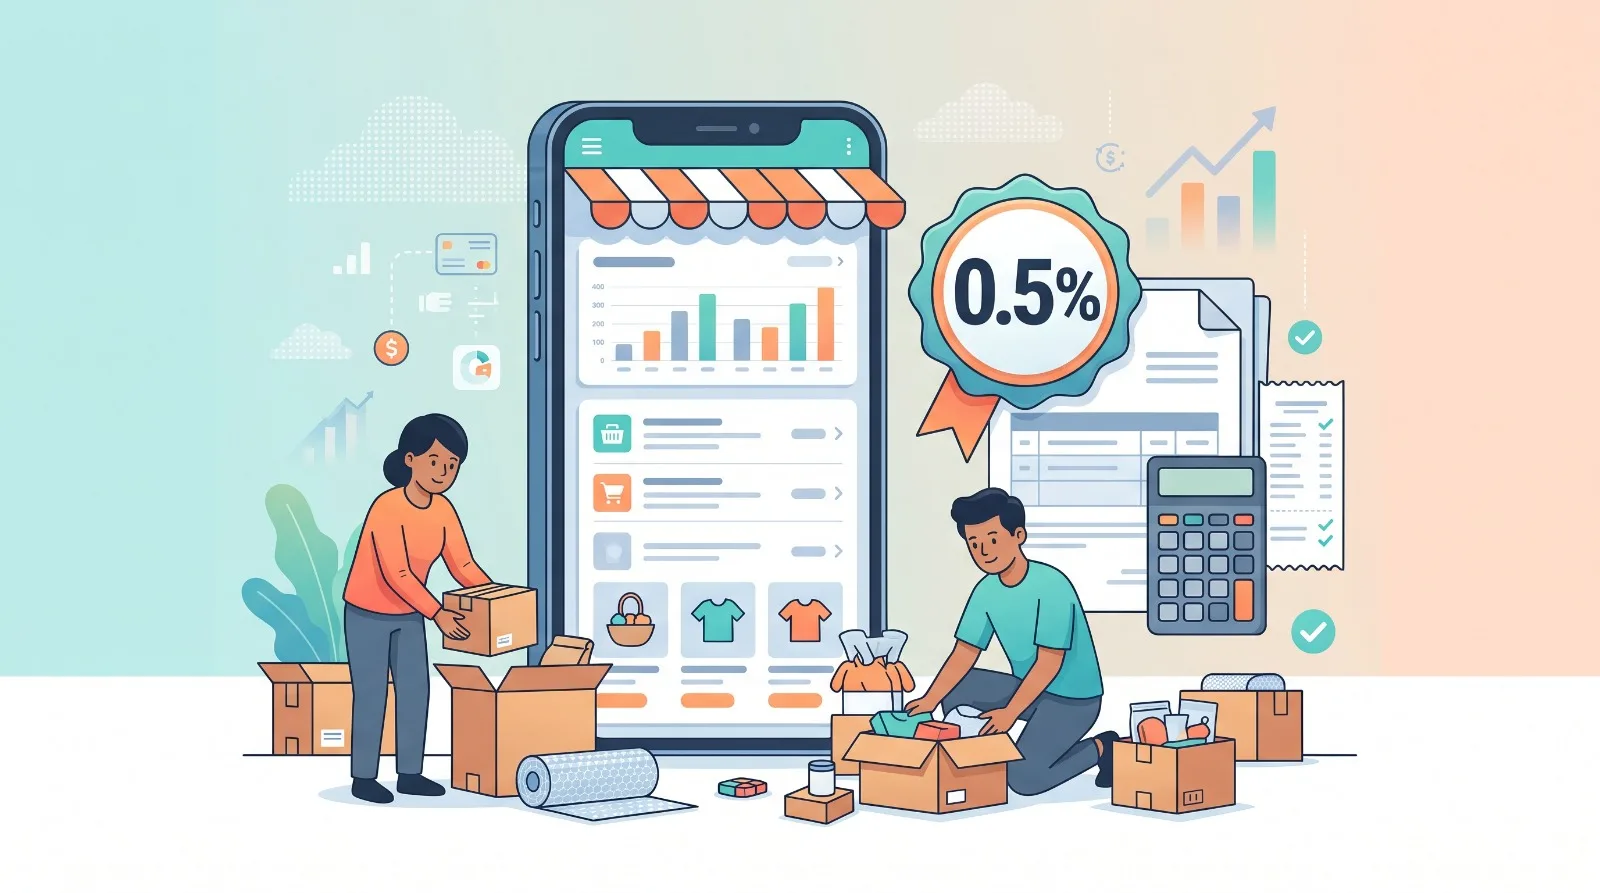
Besaran tarif PPh Final UMKM yang menjadi acuan dalam kebijakan ini tetap sebesar 0,5 persen dari peredaran bruto atau omzet bagi wajib pajak yang memenuhi persyaratan.
Perubahan utama terletak pada mekanisme pemungutannya. Sebelumnya, pelaku usaha harus menghitung, menyetor, dan melaporkan kewajiban pajaknya secara mandiri. Melalui mekanisme baru ini, pemungutan dilakukan oleh platform marketplace yang telah ditunjuk pemerintah.
Penerapan mekanisme tersebut diharapkan dapat menciptakan kesetaraan atau level playing field antara pelaku usaha konvensional dan digital. Selain itu, pemungutan melalui platform juga dirancang untuk menyederhanakan administrasi perpajakan sehingga pedagang daring tidak perlu melakukan seluruh proses pembayaran pajak secara manual setiap bulan.
Empat Marketplace Ditunjuk sebagai Pemungut PPh Pasal 22
Mengacu pada Keputusan Direktur Jenderal Pajak yang diterbitkan pada 26 September 2026 serta ketentuan dalam PER-15/PJ/2025, terdapat empat perusahaan pengelola marketplace yang ditunjuk sebagai pihak lain pemungut PPh Pasal 22.
Keempat perusahaan tersebut adalah:
- PT Shopee International Indonesia melalui platform Shopee.
- PT Tokopedia melalui platform Tokopedia.
- PT Ecart Webportal Indonesia melalui platform Lazada.
- PT Global Digital Niaga Tbk melalui platform Blibli.
Sesuai dengan ketentuan yang tercantum dalam bahan kebijakan tersebut, penunjukan keempat platform mulai berlaku pada 1 Oktober 2026.
Perusahaan marketplace yang ditunjuk wajib melaksanakan pemungutan, penyetoran, serta pelaporan data transaksi pedagang kepada Direktorat Jenderal Pajak (DJP) secara berkala.
Apabila melanggar ketentuan yang berlaku, pihak marketplace dapat dikenai sanksi sesuai peraturan perundang-undangan, termasuk sanksi administratif, sanksi pidana perpajakan, hingga pemutusan akses platform.
Omzet Rp500 Juta Menjadi Batas Pembebasan bagi Pedagang Orang Pribadi
Dalam penerapan kebijakan ini, pemerintah tetap memberikan ketentuan khusus bagi pedagang daring yang berstatus Wajib Pajak Orang Pribadi. Pedagang dengan omzet usaha sampai dengan Rp500 juta dalam satu tahun pajak dapat memperoleh pengecualian dari pemungutan PPh Pasal 22 oleh marketplace, dengan memenuhi persyaratan yang ditetapkan.
Bagi pedagang orang pribadi yang akumulasi omzet usahanya belum melebihi Rp500 juta dalam tahun pajak berjalan, marketplace tidak melakukan pemungutan PPh Pasal 22 apabila pedagang telah menyampaikan surat pernyataan yang dipersyaratkan.
Surat pernyataan tersebut harus dibuat dan diunggah kepada pihak marketplace. Dokumen bermeterai itu digunakan untuk menyatakan bahwa omzet usaha pedagang masih berada di bawah batas Rp500 juta.
Sementara itu, apabila omzet kumulatif telah melampaui Rp500 juta dalam satu tahun pajak, pedagang wajib menyampaikan surat pernyataan yang diperbarui paling lambat pada akhir bulan ketika batas tersebut terlampaui.
Setelah surat pernyataan disampaikan, marketplace mulai melakukan pemungutan PPh sebesar 0,5 persen atas transaksi berikutnya sesuai ketentuan yang berlaku.
Penghitungan Omzet Mencakup Penjualan Online dan Offline
Hal penting yang perlu diperhatikan pedagang adalah bahwa batas omzet Rp500 juta dihitung secara kumulatif dari seluruh saluran penjualan.
Artinya, penghitungan tidak hanya didasarkan pada transaksi di satu marketplace. Omzet dari toko daring di berbagai platform dan penjualan melalui toko fisik atau offline juga diperhitungkan.
Dengan demikian, pedagang perlu mencatat keseluruhan peredaran bruto usahanya agar dapat mengetahui apakah omzet tahunan masih berada di bawah batas yang ditentukan atau sudah melampauinya.
Meski berjualan di beberapa marketplace, pedagang cukup membuat satu surat pernyataan menggunakan Nomor Induk Kependudukan (NIK) atau Nomor Pokok Wajib Pajak (NPWP) yang sama untuk disampaikan kepada seluruh platform tempatnya berjualan.
Jenis Transaksi yang Dikecualikan dari Pemungutan Pajak
PMK Nomor 37 Tahun 2025 juga mengatur sejumlah transaksi yang dikecualikan dari pemungutan PPh Pasal 22 oleh marketplace.
Pengecualian tersebut diberikan untuk jenis wajib pajak atau transaksi tertentu sesuai persyaratan yang berlaku. Berdasarkan bahan yang disampaikan, transaksi yang dikecualikan meliputi:
- Penjualan barang dan/atau jasa oleh Wajib Pajak Orang Pribadi dengan omzet di bawah Rp500 juta yang telah menyampaikan surat pernyataan resmi.
- Penjualan jasa pengiriman atau ekspedisi oleh mitra pengemudi atau pengantar barang dari perusahaan aplikasi transportasi berbasis teknologi.
- Penjualan oleh pedagang yang memiliki dan menyerahkan Surat Keterangan Bebas (SKB) pemotongan atau pemungutan PPh Pasal 22.
- Transaksi penjualan pulsa dan kartu perdana seluler.
- Penjualan emas perhiasan, emas batangan, perhiasan nonemas, serta batu permata oleh pabrikan atau pedagang emas resmi.
- Transaksi pengalihan hak atas tanah dan/atau bangunan serta Perjanjian Pengikatan Jual Beli (PPJB) tanah atau bangunan.
Ketentuan pengecualian ini perlu diperhatikan oleh pedagang maupun pengelola marketplace agar pemungutan pajak dilakukan sesuai dengan jenis transaksi dan status wajib pajak yang bersangkutan.
Pemungutan Otomatis Tidak Menghapus Kewajiban SPT Tahunan
Meskipun pajak dipungut secara otomatis melalui marketplace, pedagang tetap memiliki kewajiban untuk melaporkan penghasilan melalui Surat Pemberitahuan (SPT) Tahunan sesuai ketentuan perpajakan.
Sistem perpajakan Indonesia menerapkan prinsip self-assessment, yakni wajib pajak bertanggung jawab atas penghitungan dan pelaporan kewajiban perpajakannya. Karena itu, pemungutan pajak oleh marketplace tidak serta-merta menghapus kewajiban pelaporan tahunan.
Bukti tagihan atau bukti pemotongan yang diterbitkan oleh sistem marketplace dapat digunakan sebagai bukti pemungutan PPh Pasal 22. Dokumen tersebut juga dapat diperhitungkan sebagai kredit pajak atau bukti pelunasan PPh Final dalam pelaporan SPT Tahunan sesuai ketentuan yang berlaku.
Untuk mempermudah administrasi, data pemungutan pajak dari marketplace direncanakan terisi secara otomatis atau pre-populated dalam draf SPT Masa dan SPT Tahunan pedagang.
Apabila pada akhir tahun pajak terdapat kekurangan pembayaran, pedagang tetap wajib menyetorkan kekurangan tersebut secara mandiri. Sebaliknya, jika terjadi kelebihan pemungutan oleh platform, pedagang dapat mengajukan permohonan pengembalian pajak yang seharusnya tidak terutang atau restitusi sesuai prosedur yang berlaku.
Melalui kebijakan ini, pemerintah berharap kegiatan usaha digital dapat berjalan lebih transparan dan tertib. Pengaturan tersebut juga diharapkan memberikan kemudahan administrasi bagi pelaku UMKM sekaligus mendorong kepatuhan perpajakan dalam ekosistem perdagangan elektronik di Indonesia.